信音电子申购开启 2023年收入与净利润下滑风险几何?
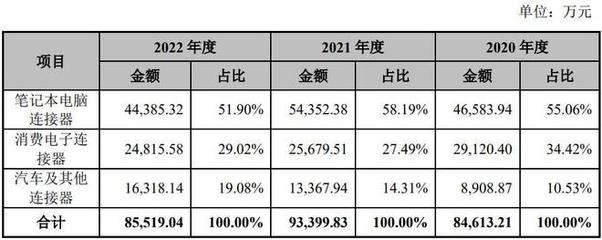
信音电子(301329.SZ)近日开启申购,这家专注于计算机软硬件技术研发的企业,在IPO之际却向市场提示了2023年仍存在收入、净利润同比下滑的风险。这一信号值得投资者深入审视。
公开资料显示,信音电子主营业务涉及电子连接器、计算机软硬件及外围设备的技术研发与制造。公司在细分领域有一定的技术积累,但受全球消费电子需求疲软、行业周期下行以及下游客户去库存等因素影响,其经营业绩面临较大不确定性。在招股说明书中,公司明确表示2023年全年营业收入和净利润可能继续同比下降,这一悲观预期与此前部分拟上市公司的乐观口径形成反差。
业绩下滑的主要驱动因素有三:其一,以笔记本电脑、平板电脑为代表的消费电子市场出货量持续低迷,直接拖累了公司连接器产品的订单;其二,行业竞争加剧,产品价格承压,同时原材料价格波动压缩了利润空间;其三,公司研发投入较高,而新产品的市场放量存在滞后性,短期内难以对冲传统业务的收缩。
不过,信音电子的长期价值仍需客观评估。公司在计算机软硬件的技术研发方向持续投入,尤其是在高频高速连接器、新能源与车用电子等新兴领域进行前瞻布局。若下游需求回暖或新领域拓展顺利,公司有望迎来业绩拐点。但投资者必须清醒认识到:2023年的业绩下滑并非小的波动,而是趋势性压力下的确定性经营风险。
在当前市场环境下,新股申购需要投资者慎之又慎。信音电子的申购时机,恰逢消费电子去库存后半程与市场信心脆弱期。对其估值合理性的判断,不能脱离2023年利润下修这一核心事实。如果你看好其技术研发的前景,也需要留意申购入口揭晓的这一刻背后——披露的报表数字里,大概率仍是一份同比下滑的年度成绩单。理性未必高额中签,但轻率易被套牢。
如若转载,请注明出处:http://www.xmhxxx.com/product/53.html
更新时间:2026-10-22 17:22:41